
股票配资的核心并非神奇收益,而是把交易的资本效率做成杠杆:在相同判断方向下,收益随风险敞口线性放大;当价格反向,亏损同样被放大,并触发保证金不足与强制平仓等机制。该机制在行为与结构层面共同作用:一方面是数学放大,另一方面是执行层面的被动。对研究而言,可将配资视为“带成本的β增强”,而β增强并不保证收益提升;它只是在风险约束不改变时,提高了收益/亏损的分布尾部厚度。
学界对杠杆与波动放大已有大量证据。以Markowitz均值-方差思想为基础,收益与风险应同时建模,但现实市场中回撤与尾部风险远大于正态近似。Bodie、Kane与Marcus的《Investments》对杠杆可能导致风险暴露增长、并强调“风险的可实现性”远高于模型给出的期望回报。对配资而言,这种“可实现风险”体现为追加保证金、利息滚动与强平路径依赖。
把股票杠杆使用当成只看胜率的游戏,往往会在成本上失败。研究中更可操作的做法是:将每笔交易的期望值拆成“方向性收益×概率”与“失败时的代价×概率”。当配资引入融资成本与管理费,净收益变成“交易收益-滚动利息-费用-潜在强平损失”。若用期望对数收益(如Kelly框架)衡量,胜率越高并不必然抵消回撤尾部;关键在于平均盈利、平均亏损与费用的相对大小。费率一旦上升,胜率阈值会提高,意味着同样的策略需要更高的命中或更优的盈亏比才能保持正期望。
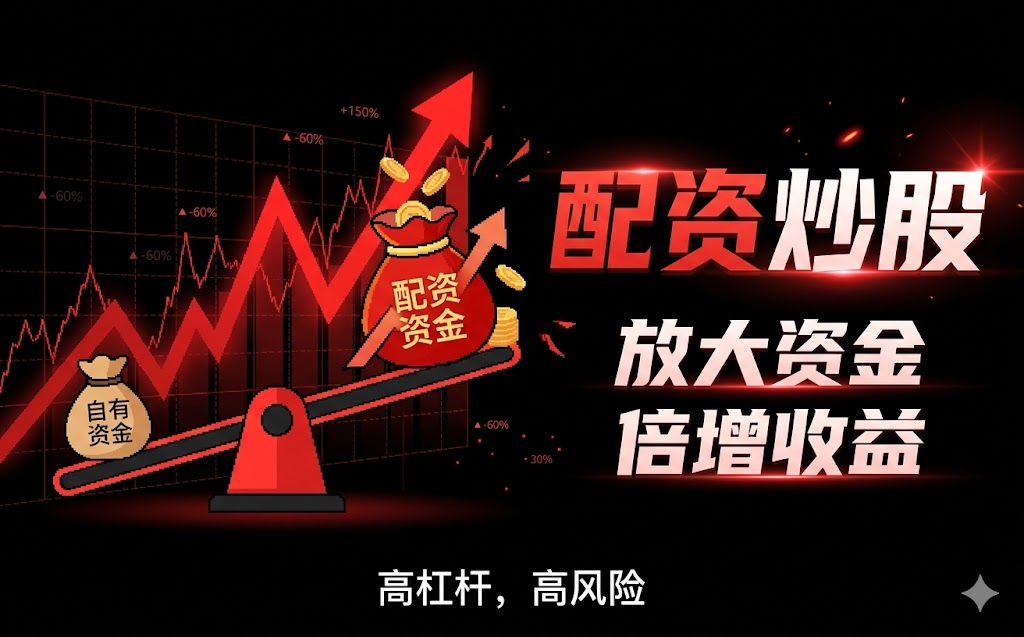
同时,杠杆会改变交易信心的形成方式。心理层面上,成功会强化“我会赢”的叙事,导致过度持仓或延迟止损;而当成本侵蚀出现,损失又会加速触发强平。行为金融研究指出,风险感知会随收益和损失的框架变化而偏移。因而,交易信心应被视为“执行纪律的函数”,而不是直觉。
融资成本上升通常以利率上调、费用提高或期限变更形式出现。对配资而言,成本不是一次性,而是随资金占用时间滚动。用研究语言表达:如果策略持仓时间较长,融资成本会把收益分布向下平移,并压缩盈利的有效区间。假设某策略在不配资时的日均超额收益为r,持仓平均占用为T天,融资成本年化为c,则粗略净影响可近似为将超额收益减去约c×(T/365)及费用项。真实世界中成本还与保证金占用、账户权益变化相关,导致边际成本随回撤更敏感。
权威角度,可参考美国券商与交易监管对“融资利率与交易成本影响”的讨论,以及学术文献对交易成本、利差与回撤的关系阐述。Berk与DeMarzo《Corporate Finance》虽偏公司金融,但对资本成本与风险调整回报的基本逻辑可迁移:当风险未被补偿而成本上升,风险调整后收益将恶化。把这一逻辑带回配资,就是“融资成本上升会提高策略的破产风险阈值”。
为了避免空泛,给出一组研究型模拟思路:设某策略在无配资时胜率p,平均盈利为+U,平均亏损为-D,且每笔平均持有T天。引入杠杆后,盈利与亏损按杠杆系数L放大,但融资成本与费用按资金占用比例线性计入。则每笔期望净值E可写为:E=p×(L×U)- (1-p)×(L×D) - k×T,其中k为日度化融资成本。要使E>0,需要p满足阈值条件;当k上升或T变长,所需p会提高。由此解释“胜率看似高仍可能亏损”:如果盈利幅度U不够覆盖L×D的尾部风险与成本项,净期望仍为负。
在案例数据层面,建议采用至少两段式回测:第一段不引入配资成本,只看方向有效性;第二段加入融资利率、管理费、滑点与强平规则,再观察净值曲线的最大回撤与生存天数。若第二段最大回撤显著放大,说明配资效力主要来自“风险暴露增强”,而非“信息优势增强”。这一结论与大量市场微观结构研究相吻合:交易成本与风控触发共同决定策略可持续性。
交易信心可以量化为:执行偏差率、止损遵守率、以及当融资成本上行时是否减仓或缩短持仓。研究型框架建议设立硬约束:例如当权益回撤达到某阈值立即降杠杆,或当融资成本超过基准水平时只保留高确定性信号。通过这种方式,交易信心不再是主观愿望,而是风控系统的一部分。
综上,股票配资效力体现在杠杆对盈亏分布的改变;股票杠杆使用必须纳入融资成本上升的滚动影响;风险与收益平衡应以期望值与破产/强平概率为中心;胜率评估需与盈亏比、费用和持仓时长联动;案例数据与回撤统计能验证“信息优势”与“杠杆幻觉”的区别。对研究与实操而言,最重要的不是“能否放大”,而是“能否在成本与尾部风险下生存”。
评论
文章把配资讲得很透:核心不是神奇收益,而是把同方向盈亏线性放大,还会因保证金不足触发强平。尤其强调尾部风险和滚动成本,让人对“高胜率就稳了”产生怀疑。
我喜欢它用期望值框架把成本纳进去了:E=p×(L×U)-(1-p)×(L×D)-k×T。这样就能解释胜率看似高却可能亏的原因——盈利幅度压不过费用和强平损失。
对“交易信心会被成本侵蚀放大偏移”的观点有共鸣。若执行纪律不能量化(如止损遵守率、减仓规则),强平会让策略从可控变成被动。硬约束思路很实用。
文中把配资视为“带成本的β增强”,并指出最大回撤与生存天数要单独回测。两段式回测的建议很对路:先验证方向性,再把利息、滑点和强平规则加进去看结果。